1. Warum gibt es Optionen?
Die Ursprünge der Termingeschäfte sind eng mit dem Aufkommen von Handelsgeschäften verknüpft und lassen sich bis in frühe Epochen zurückverfolgen.
Versetzen Sie sich in die Lage eines Bauern, der Kartoffeln anbaut. Im Frühling pflanzt er die Setzlinge und pflegt sie während des Sommers. Bis zur Ernte im Herbst besteht jedoch das Risiko, dass sich die Kartoffelpreise stark verändern. Die untenstehende Grafik zeigt die Preisentwicklung von Kartoffeln in den vergangenen zehn Jahren. In diesem Zeitraum schwankten die Preise zwischen 1 und 50 Euro pro 100 Kilogramm Kartoffeln.
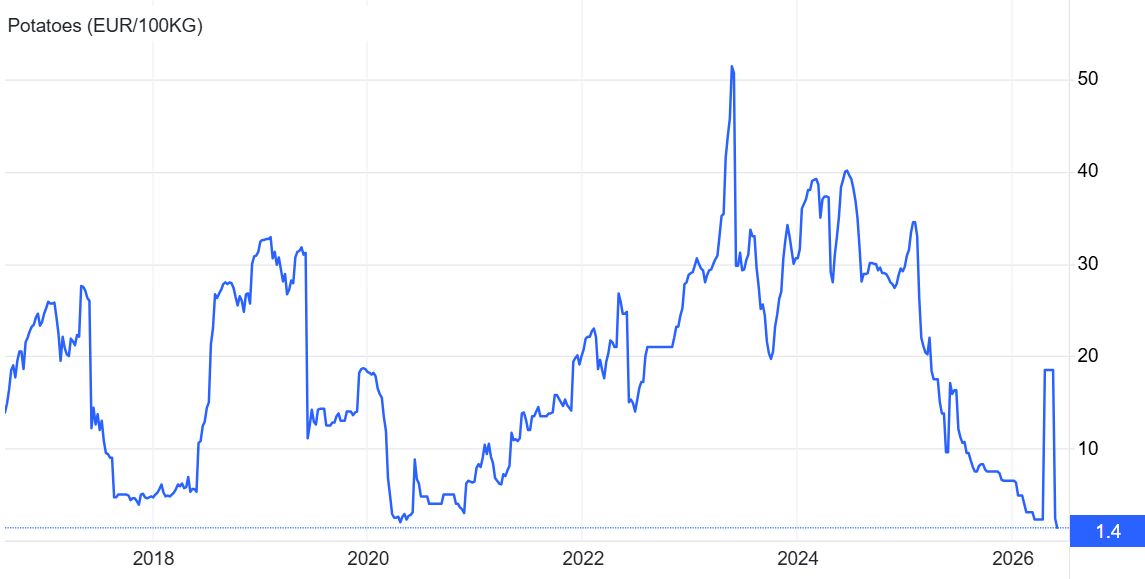 Abbildung: Kartoffelpreise in EUR/100 kg von 2016–2025. Quelle: tradingeconomics.com
Hinweis: Die Grafik zeigt echte Marktdaten in EUR. Im Folgenden verwenden wir alle Angaben in CHF.
1.1 Das Problem: Die Unsicherheit
Betrachten wir die Situation des Kartoffelbauern, welcher erst im Herbst ernten kann.
- Sein Risiko: Wenn im Herbst alle Bauern eine riesige Ernte haben, fällt der Kartoffelpreis und er verdient vielleicht zu wenig, um alle Kosten (Setzlinge, Dünger, Maschinen, etc.) zu bezahlen.
- Sein Wunsch: Der Bauer würde gerne heute schon wissen, zu welchem Preis er seine Kartoffeln im Herbst verkaufen kann.
Auf der anderen Seite steht ein Chips-Hersteller.
- Sein Risiko: Wenn die Ernte schlecht ist, steigen die Kartoffelpreise. Die Produktion der Chips kann dann sehr teuer werden.
- Sein Wunsch: Der Chips-Produzent würde gerne die Kartoffelpreise vom Herbst bereits heute fixieren.
1.2 Die Lösung: Ein Termingeschäft
Bauer und Chips-Hersteller schliessen heute einen Vertrag für die Zukunft ab:
«Der Bauer verkauft dem Chips-Hersteller im Oktober 10 Tonnen Kartoffeln für 5 CHF/100 kg.»
Beide Seiten sind zur Erfüllung verpflichtet: Der Bauer muss im Oktober liefern, der Hersteller muss abnehmen – egal, wo der Marktpreis dann steht.
Dies ist die Urform eines Derivats. Der Bauer hat sich gegen fallende Preise abgesichert (Hedging) und der Chips-Hersteller gegen steigende Preise.
1.3 Optionen vs. Futures
Es gibt einen feinen Unterschied bei Termingeschäften:
- Futures (Pflicht): Beide Parteien müssen das Geschäft erfüllen. Der Bauer muss liefern und der Hersteller muss kaufen.
- Optionen (Wahlrecht): Eine Partei hat das Recht, aber nicht die Pflicht.
Wenn der Kartoffelpreis am Markt plötzlich auf 8 CHF/100 kg steigt, wäre der Bauer dumm, wenn er die Kartoffeln für 5 CHF/100 kg dem Chips-Hersteller verkaufen würde. Bei einer Option darf er sagen: «Nein danke, ich verkaufe lieber am freien Markt für 8 CHF/100 kg.»
Für dieses Wahlrecht muss man jedoch eine Gebühr bezahlen: die Optionsprämie.