3. Gewinn- und Verlust-Diagramm
In der Finanzwelt nutzen wir Diagramme, um sofort zu sehen, ab wann wir Geld verdienen.
Wichtige Begriffe für die Grafik:
- Strike (K): Der Strike (auch Ausübungspreis) ist der im Optionsvertrag festgelegte Preis, zu dem der Basiswert gekauft oder verkauft werden darf.
- Spot (ST): Der Spot ist der Marktpreis des Basiswerts (Börsenkurs). Das tiefgestellte T steht für den Verfallstag – alle Diagramme in diesem Kapitel zeigen Gewinn und Verlust am Verfall der Option.
- Prämie: Der Preis, den die Option kostet.
- Payoff (innerer Wert): Die Zahlung, die die Option am Verfallstag wert ist – also der Betrag, den die Ausübung gerade einbringt. Man nennt ihn auch den inneren Wert der Option. Er kann nicht negativ sein.
- Call: Spot - Strike (mindestens 0)
- Put: Strike - Spot (mindestens 0)
- Profit: Gewinn oder Verlust am Verfall.
- Long: Payoff - Prämie
- Short: Prämie - Payoff
Merke: Break-Even (Gewinnschwelle)
- Call: Break-Even = Strike + Prämie
- Put: Break-Even = Strike − Prämie
Die Formeln gelten für Long und Short gleichermassen – am Break-Even ist das Geschäft für beide Seiten ein Nullsummenspiel, danach dreht nur das Vorzeichen von Gewinn und Verlust.
3.1 Der Long Call (Auf steigende Kurse setzen)
Beispiel: Sie kaufen einen Call auf die Nestlé-Aktie.
- Strike: 100 CHF
- Prämie: 5 CHF
Beim Kauf einer Option bezahlen Sie die Prämie als Preis und starten somit mit einem Verlust von -5 CHF. Erst wenn die Aktie über 105 CHF (Strike + Prämie) steigt, sind Sie in der Gewinnzone.
Beispiel: Rechnung Long Call
Szenario: Die Nestlé-Aktie steigt auf 120 CHF. Sie dürfen die Aktie nun für 100 CHF kaufen, obwohl der Börsenkurs auf 120 CHF gestiegen ist.
- Payoff = Spot - Strike = 120 − 100 = 20 CHF
- Prämie: Sie haben die Option für 5 CHF gekauft
- Gewinn = Payoff - Prämie = 20 − 5 = 15 CHF
3.2 Der Long Put (Auf fallende Kurse setzen)
Beispiel: Sie kaufen einen Put auf die UBS-Aktie.
- Strike: 20 CHF
- Prämie: 2 CHF
Sie wetten auf einen Crash. Wenn die Aktie fällt, gewinnt der Put an Wert. Der Kauf des Puts kostet Sie 2 CHF. Deshalb sind Sie erst dann in der Gewinnzone, wenn die Aktie unter 18 CHF fällt.
Beispiel: Rechnung Long Put
Szenario: Die UBS-Aktie fällt auf 15 CHF. Sie dürfen die Aktie nun für 20 CHF verkaufen, obwohl die Aktie an der Börse nur noch 15 CHF kostet.
- Payoff = Strike - Spot = 20 - 15 = 5 CHF
- Prämie: Sie haben die Option für 2 CHF gekauft
- Gewinn = Payoff - Prämie = 5 − 2 = 3 CHF
3.3 Der Short Call (Die Seite des Verkäufers)
Wenn Sie einen Call verkaufen (Short Call), nehmen Sie die Rolle der Versicherung ein.
- Ihr Vorteil: Sie erhalten sofort die Prämie.
- Ihr Nachteil: Wenn der Kurs der Aktie steigt, machen Sie Verlust - und zwar unbegrenzt!
Beispiel: Rechnung Short Call
Annahme: Sie verkaufen einen Call auf die Nestlé-Aktie.
- Strike: 100 CHF
- Prämie: 5 CHF
Sie starten mit einem Gewinn von 5 CHF (Prämie). Sobald der Börsenkurs der Aktie über 105 CHF steigt, sind Sie in der Verlustzone.
Szenario: Die Nestlé-Aktie steigt auf 120 CHF
- Der Verkäufer (Short Call) hat einen Verlust (Prämie - Payoff) von -15 CHF.
- Der Käufer (Long Call) hat einen Gewinn (Payoff - Prämie) von 15 CHF.
- Was der Käufer gewinnt, verliert der Verkäufer! Es ist ein Nullsummenspiel.
3.4 Der Short Put (Die Seite des Verkäufers)
Wenn Sie einen Put verkaufen (Short Put), nehmen Sie die Rolle der Versicherung ein.
- Ihr Vorteil: Sie erhalten sofort die Prämie.
- Ihr Nachteil: Wenn die Aktie fällt, machen Sie Verluste.
Beispiel: Rechnung Short Put
Annahme: Sie verkaufen einen Put auf die UBS-Aktie.
- Strike: 20 CHF
- Prämie: 2 CHF
Sie starten mit einem Gewinn von 2 CHF (Prämie). Erst wenn die Aktie unter 18 CHF fällt, haben Sie Verluste.
Szenario: Die UBS-Aktie fällt auf 15 CHF
- Der Verkäufer (Short Put) hat einen Verlust von -3 CHF.
- Der Käufer (Long Put) hat einen Gewinn von 3 CHF.
Achtung, Risiko bei Short-Positionen: Wer Optionen verkauft, muss bei Bank oder Broker Sicherheiten (Margin) hinterlegen. Die Verluste können den ursprünglich erhaltenen Betrag weit übersteigen – beim Short Call sind sie theoretisch unbegrenzt. Short-Positionen gehören deshalb nicht in die Hand von Einsteigern.
3.5 Amerikanische vs. Europäische Optionen
Auf den Finanzmärkten werden unterschiedliche Optionsarten gehandelt, wobei insbesondere der amerikanische und der europäische Stil dominieren. Europäische Optionen können ausschliesslich am Verfallstag ausgeübt werden, während amerikanische Optionen dem Inhaber das Recht einräumen, die Option jederzeit bis zum Verfall auszuüben. Damit kann der Käufer einer Call- oder Put-Option den Basiswert grundsätzlich auch vorzeitig einfordern oder liefern.
Die Bezeichnungen amerikanischer und europäischer Stil führen leicht in die Irre, da sie geografische Unterschiede suggerieren. Tatsächlich werden beide Ausübungsarten weltweit verwendet. Die meisten an der Eurex gehandelten Aktienoptionen folgen dem amerikanischen Stil und sind somit während der gesamten Laufzeit ausübbar. Optionen auf den DAX-Index hingegen sind europäische Optionen und können erst am Ende der Laufzeit ausgeübt werden.
Zusätzlich ist zu beachten, ob eine Option durch Barausgleich (Cash Settlement) oder durch physische Lieferung des Basiswerts erfüllt wird. In diesem Lehrmittel rechnen wir durchgehend mit Barausgleich: Statt Aktien zu liefern oder abzunehmen, wird am Verfall einfach der innere Wert der Option in Geld ausbezahlt. In der Praxis existiert daneben die physische Lieferung (vor allem bei Aktienoptionen üblich) – wer sie nicht bedenkt, kann unerwartet mit der Lieferung grosser Warenmengen konfrontiert werden, etwa mehreren Tonnen Kaffeebohnen.
3.6 Moneyness
Die Moneyness (ITM, ATM, OTM) gibt an, ob die Option zum aktuellen Zeitpunkt einen inneren Wert hat. Achtung: In-the-money bedeutet nur, dass die Option einen inneren Wert hat – nicht, dass die Position im Gewinn ist. Zwischen Strike und Break-Even verkleinert der innere Wert lediglich den Verlust (Prämie); erst ab dem Break-Even entsteht ein Gewinn.
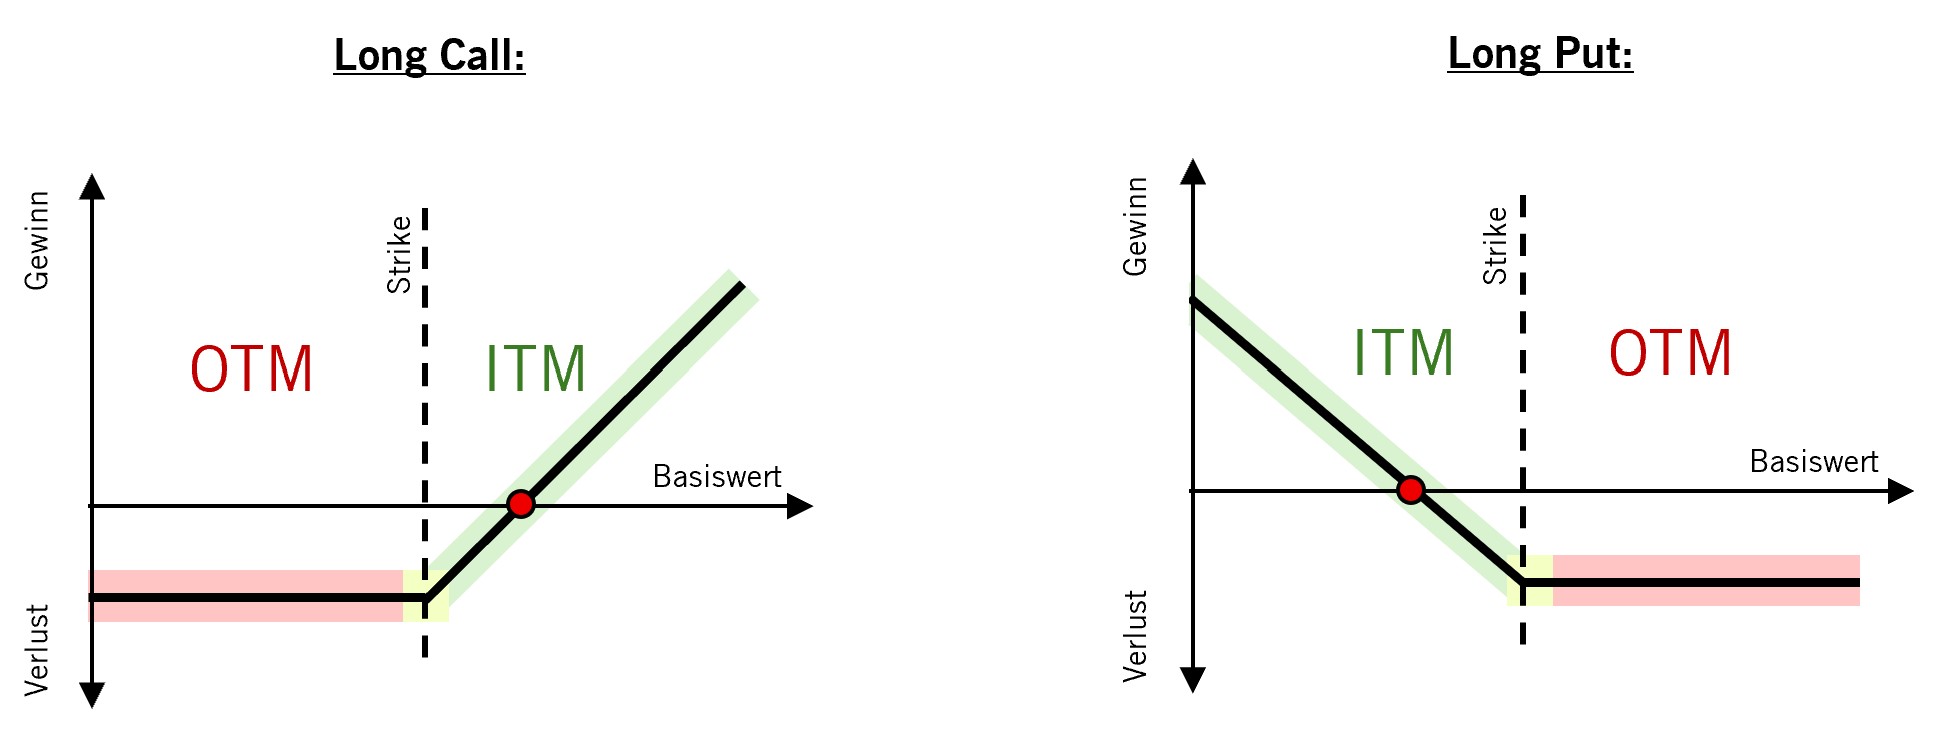
| Moneyness | Call | Put |
|---|---|---|
| In the money (ITM) innerer Wert vorhanden | Kurs > Strike | Kurs < Strike |
| At the money (ATM) | Kurs = Strike | Kurs = Strike |
| Out of the money (OTM) kein innerer Wert | Kurs < Strike | Kurs > Strike |
Selber ausprobieren
Verändern Sie Optionstyp, Strike, Prämie und Kurs des Basiswerts und beobachten Sie, wie sich Gewinn, Verlust und Break-Even verschieben.
Interaktive Simulation in voller Grösse öffnenSzenario für Aufgabe 1 & 2: Sie kaufen einen Long Call auf die Swatch-Aktie. Strike: 50 CHF, Prämie: 5 CHF.
Szenario für Aufgabe 3-5: Sie kaufen einen Long Put auf die Novartis-Aktie. Strike: 80 CHF, Prämie: 4 CHF.